|
INGYENES BÖNGÉSZÉS
Jelszóaktiválás előfizetőknek |

- MAGAZIN
- ELŐADÁSOK
- ESETTÁR
- ARCHÍVUM
- JOGSZABÁLYOK
- HÍRLEVÉL
- ELŐFIZETEK
| « Vissza |
Felkészülés a NAV ellenőrzésre
2026-08-26
A NAV az ellenőrzésre kijelölt adózókat – a kötelező ellenőrzések mellett – célzott kiválasztási rendszerek és egyedi kockázatelemzés alapján választja ki. A 2026-os ellenőrzési terv összeállításánál az előző év ellenőrzési tapasztalatai, valamint a NAV bűnügyi szakterületének információi is szerepet kaptak. A kiválasztás során a NAV többek között az Online Számla rendszerből, az online pénztárgépekből, az eKÁER-ből, a bevallásokból, valamint a nemzetközi információcseréből származó adatokat is felhasználja.
Hogyan választja ki a NAV, hogy melyik vállalkozásokat ellenőrzi?
A NAV a kiválasztás során számos adatforrásból származó információkat vet össze. Vizsgálják többek között a bevallások, az Online Számla rendszer, az online pénztárgépek és az eKÁER adatait, és ezek alapján választják ki azokat, akiknél indokolt lehet az ellenőrzés. A 2026-os ellenőrzések kiválasztását már mesterséges intelligenciára épülő elemzési modellek is támogatják.
A NAV előre is közzétesz információkat tervezett ellenőrzéseiről. Az Adótraffipax felületén jelennek meg az aktuális ellenőrzési helyszínek, időszakok, és tevékenységi körök. Ez természetesen nem azt jelenti, hogy ellenőrzésekre csak a listában szereplő érintettek számíthatnak.
Az ellenőrzés megkezdésének szabályai
Az adóellenőrzés a megbízólevél kézbesítésével, illetve kézbesítés hiányában annak átadásával kezdődik. Az ellenőrzés megkezdésétől a vizsgálat alá vont adó és költségvetési támogatás a vizsgált időszak tekintetében önellenőrzéssel már nem helyesbíthető. Az önellenőrzési bevallást legkésőbb az előzetes értesítés, ennek hiányában a megbízólevél kézbesítését vagy átadását megelőző napon kell benyújtani.
Milyen iratokat kérhet a NAV?
Az adóhatóság a tényállás tisztázásához szükséges okiratok és más iratok bemutatására kérheti fel az adózót, ha azokat más módon nem tudja beszerezni. Az ellenőrzésre történő felkészülés során ezért lényeges annak áttekintése, hogy a vizsgált gazdasági eseményeket alátámasztó dokumentumok rendelkezésre állnak-e, és azok összhangban vannak-e a bevallásokban, nyilvántartásokban és adatszolgáltatásokban szereplő adatokkal.
Nyilatkozattétel az adóellenőrzés során
A NAV a tényállás tisztázása érdekében nyilatkozattételre hívhatja fel az adózót, aki saját ügyében a nyilatkozattételt megtagadhatja. Más adózó ügyében a NAV szintén kérhet nyilatkozatot az adózó által ismert vagy nyilvántartásában szereplő adatokról, tényekről és körülményekről; ezekben az esetekben a törvény külön meghatározza a nyilatkozattétel megtagadásának lehetőségét is.
Felkészülés a NAV ellenőrzésre
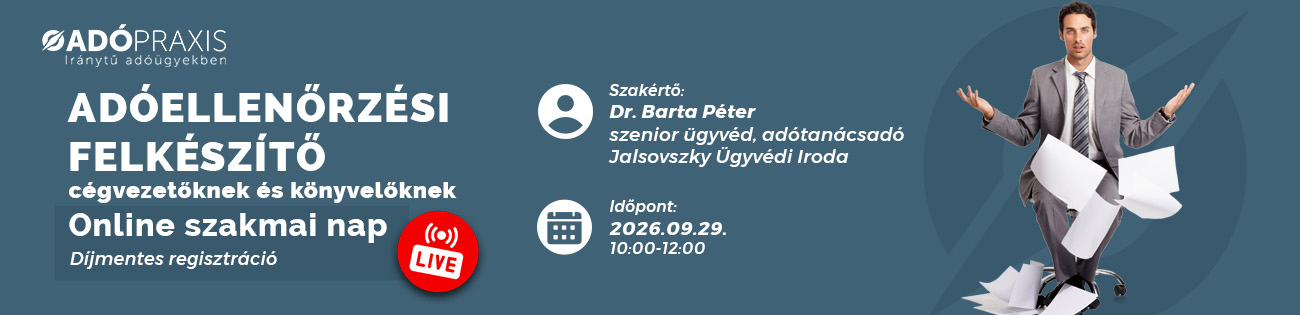
2026. szeptember 29-i szakmai napunkon Dr. Barta Péter szenior ügyvéd, adótanácsadó, a Jalsovszky Ügyvédi Iroda szakértője valódi ellenőrzési helyzeteken keresztül mutatja be az adóellenőrzés gyakorlati menetét, az ellenőrzésre történő kiválasztás szempontjait és az eljárás egyes szakaszaiban felmerülő kérdéseket.
Az alábbi kérdésekre biztosan választ kapnak a résztvevők:
- Milyen szempontok alapján választja ki a NAV az ellenőrzésre kijelölt vállalkozásokat?
- Honnan lehet tudni, hogy ellenőrzés várható?
- Mikor kell átvenni az ellenőrzésről szóló értesítést?
- Be kell-e engedni a NAV munkatársait a céghez?
- Ki jogosult nyilatkozni az adóhatóságnak?
- Mely iratokat kell átadni az ellenőrzés során?
- Van-e lehetőség egyeztetésre a NAV-val?
- Mikor zárul le hivatalosan egy adóellenőrzés?
Adóellenőrzés vagy jogkövetési vizsgálat?
Az adóellenőrzés az adó, illetve a költségvetési támogatás alapjának és összegének vizsgálatára irányul. A vizsgálat befejezésével az adott adónem és időszak ellenőrzéssel lezárt időszaknak minősül. Ez azt jelenti, hogy erre az időszakra és adónemre az adózó főszabály szerint már nem nyújthat be önellenőrzést. A jogkövetési vizsgálat ezzel szemben az egyéb adókötelezettségek teljesítését vizsgálja, és nem eredményez ellenőrzéssel lezárt időszakot. A két eljárástípus közötti különbség befolyásolja az adózó további lehetőségeit, ezért az ellenőrzés megindításakor pontosan tisztázni kell, milyen típusú vizsgálatot folytat a NAV.
Mennyi ideig tarthat az ellenőrzés?
Az adóellenőrzés általános ideje 90 nap, a legnagyobb adóteljesítménnyel rendelkező adózóknál és központosított ellenőrzésnél 120 nap, míg a jogkövetési vizsgálaté 30 nap. A törvény meghatározott esetekben lehetővé teszi az ellenőrzési határidő meghosszabbítását.
Mikor ér véget az adóellenőrzés?
Az ellenőrzés megállapításait a NAV jegyzőkönyvben rögzíti, amelynek átvételével az adóellenőrzés ellenőrzési szakasza lezárul. Ha az adóhatóság a jegyzőkönyvben megállapítást tesz, ezt követheti a hatósági eljárás, amelyben a NAV határozatot hoz. Az ellenőrzés lezárása és az ügy végleges befejezése ezért fogalmilag nem minden esetben ugyanazt az időpontot jelenti.
- Kiemelt Termékeink:
- Gazdasági, pénzügyi, adó és számviteli szakkönyvek
- Gazdasági, pénzügyi, adó és számviteli folyóiratok
- Szakmai jogi Tudástáraink
- Gazdasági, pénzügyi, adó és számviteli konferenciák
- Jogszabálygyűjtemény és Jogszabálykereső
- Óvodai információs portál
- Közoktatási folyóiratunk
- Könyvelői Módszertani Szemle
|
|
MAGAZIN ELŐADÁSOK ESETTÁR ARCHÍVUM JOGSZABÁLYOK KAPCSOLAT HÍRLEVÉL ELŐFIZETEK |
könyvelői klub | könyvelő képzés | könyvelő tanfolyam | budapest | debrecen | könyvelői konzultáció | könyvelési segédanyagok | mérlegképes könyvelő tanfolyam | klubtagság | letölthető anyagok | könyvelői tudástár | konferenciabérlet | díjmentes online szolgáltatás | könyvviteli szolgáltatás | könyvelői szakmai fórum
|